Europa på väg mot en revansch – medan USA skulder växer?
– Vi har fått två överraskningar i år. Den första är att Trump var dum nog att inleda ett fullskaligt krig mot Iran. Den andra är att både den europeiska ekonomin och världsekonomin hittills har klarat konsekvenserna förvånansvärt väl. Visst pressas vi av höga energipriser, men tillväxten under årets första halvår blev faktiskt starkare än vi räknade med före kriget. Europas ekonomier har framför allt visat motståndskraft, snarare än drabbats av något större bakslag.
Så inledde Holger Schmeding, chefekonom på Berenberg Bank, sitt anförande vid årets Odin Investment Conference i London. Hans budskap var tydligt - Europas ekonomiska utsikter är bättre än många tycks tro. Tyskland visar tecken på återhämtning, samtidigt som USA:s långvariga tillväxtförsprång riskerar att krympa. Men bakom de förändrade tillväxtutsikterna tornar en annan utmaning upp sig. Växande statsskulder, framför allt i USA och Frankrike, kan på sikt tvinga fram smärtsamma politiska vägval, där det blir obligationsmarknaden snarare än politikerna som sätter gränserna.
Trots geopolitisk turbulens och kraftigt stigande energipriser har Europas ekonomi utvecklats bättre än väntat. Det är en av Holger Schmedings viktigaste observationer från året som gått, och han argumenterar för att marknaden underskattar Europas förmåga att hantera ekonomiska chocker.
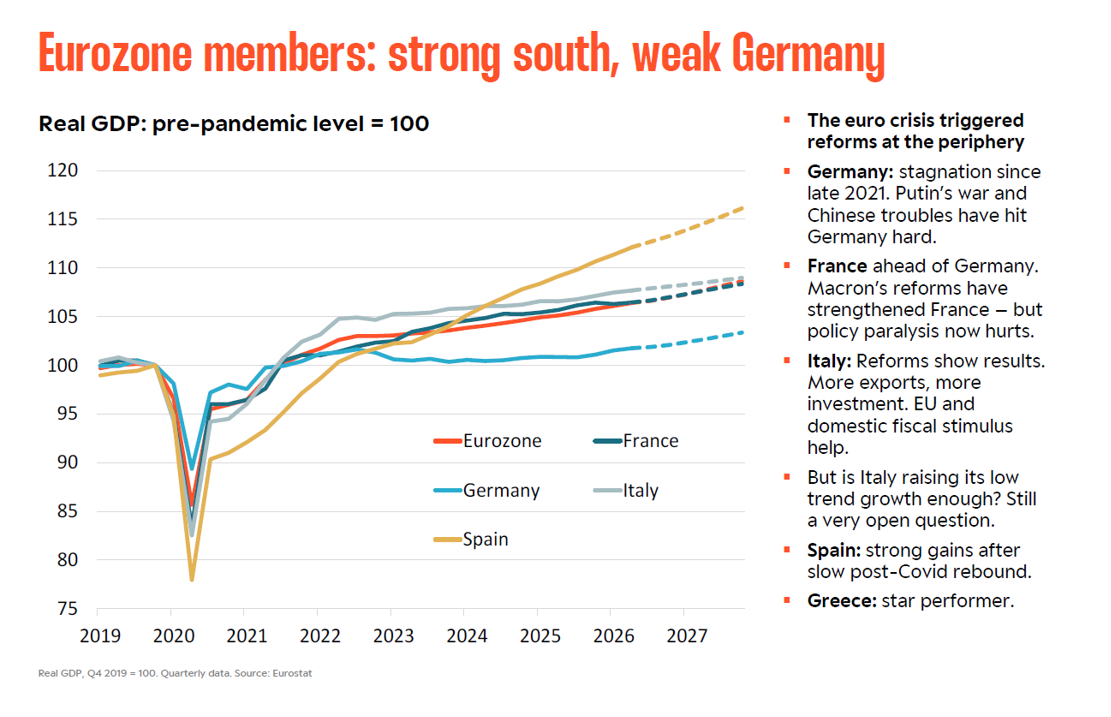
Energipriserna har stigit kraftigt till följd av kriget med Iran, men påfrestningen är betydligt mindre än under energikrisen 2022. Schmeding räknar med att priserna gradvis faller tillbaka, vilket skulle ge välbehövligt stöd till både konsumtion och investeringar. Schmeding räknar med att euroområdet, efter ytterligare några utmanande kvartal, kan stå inför ett mindre ekonomiskt uppsving 2028.
Tyskland kan bli motorn i återhämtningen
Tyskland är centralt för den prognosen. Efter flera år av stagnation ser Schmeding tecken på att Europas största ekonomi håller på att återhämta sig. Exporten ökar trots minskad försäljning till både USA och Kina. I stället växer handeln med europeiska grannländer, inte minst Polen.
Utvecklingen speglar en bredare förändring i världshandeln, där handelsflöden i allt större utsträckning koncentreras till närstående ekonomier. Samtidigt genomgår Tyskland en industriell omställning. Schmeding räknar med att fordonsindustrins andel av BNP minskar från omkring 4,5 till 3,5 procent. Nedgången kan dock i stor utsträckning kompenseras av ökade utgifter för försvarsmateriel, vilket gynnar bland annat elektronik, optik och flyg- och försvarsteknik.
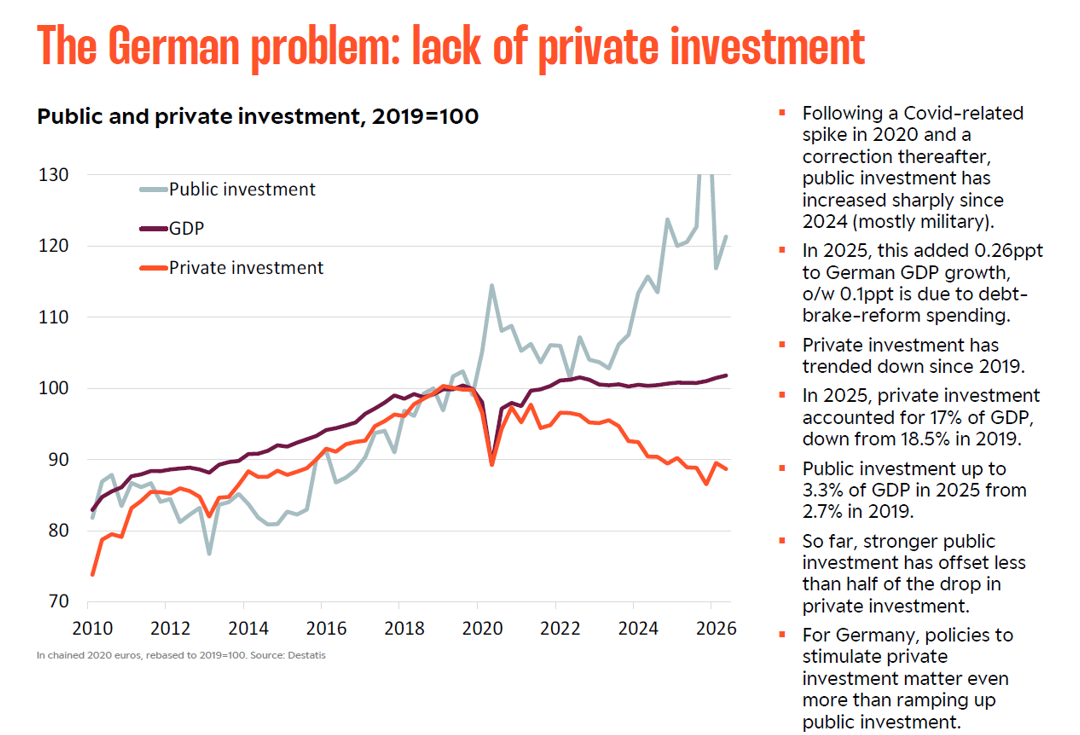
Den avgörande pusselbiten är emellertid de privata investeringarna. De har länge varit svaga trots ökade offentliga satsningar. Om regeringens planerade reformer genomförs väntar sig Schmeding att företagens investeringar börjar återhämta sig under 2027 och bidrar till ett bredare uppsving året därpå.
USA tillväxtfördel krymper
Kontrasten mot USA är påtaglig. Medan Europas utsikter förbättras ser Schmeding flera strukturella faktorer som talar för lägre amerikansk tillväxt. Svagare realinkomster, kraftigt minskad invandring och växande statsfinansiella obalanser tynger utsikterna. Schmeding bedömer att USA långsiktiga tillväxt kan falla från drygt två procent till omkring 1,5 procent. Europas trendtillväxt är fortfarande lägre och väntas på sikt dämpas av demografin. Gapet mellan de båda ekonomierna kan ändå minska betydligt.
Det innebär inte att Europas strukturella problem är lösta. Schmeding pekar särskilt på omfattande regleringar och fragmenterade kapitalmarknader. På frågan om vilken enskild reform som skulle göra störst skillnad lyfter han en fullt utvecklad europeisk kapitalmarknadsunion, inklusive en gemensam marknad för europeiska obligationer.
När obligationsmarknaden sätter gränser för politiken
Men det är inte enbart tillväxtutsikterna som skiljer ekonomierna åt. Schmeding ser också en alltmer besvärande utveckling för statsfinanserna i framför allt USA och Frankrike. Båda länderna befinner sig enligt honom på en långsiktigt ohållbar skuldbana. För USA räknar Berenberg med att statens ränteutgifter kan stiga från drygt tre procent av BNP till närmare sju procent inom tio år. Schmeding ser i dagsläget få tecken på politisk vilja att genomföra de budgetåtstramningar som skulle krävas för att bryta utvecklingen.
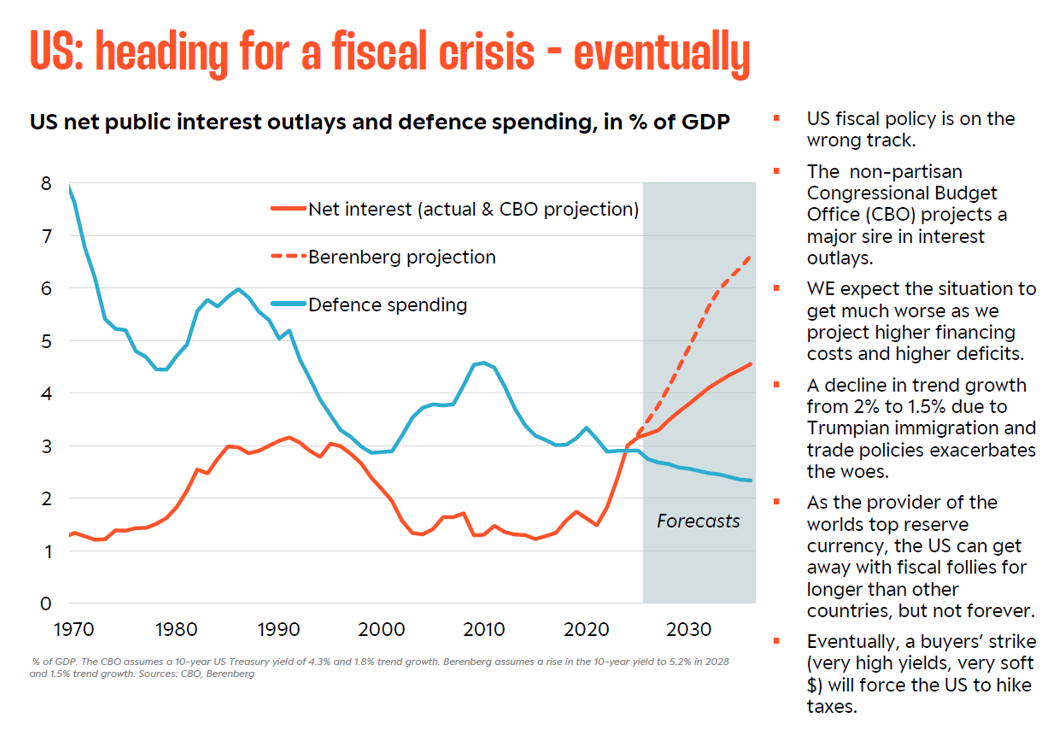
Han väntar sig ingen akut amerikansk skuldkris under de närmaste åren, men menar att marknaden förr eller senare kan tvinga fram en förändring. I ett sådant scenario skulle investerare kräva betydligt högre räntor för att finansiera den amerikanska staten. Schmeding utesluter inte att räntan på tioåriga amerikanska statsobligationer tillfälligt kan nå sju procent inom fem år, i samband med en förtroendekris.
Högre finansieringskostnader och en försvagad dollar skulle då kunna göra fortsatt finanspolitisk passivitet politiskt omöjlig. Hans slutsats är att USA till slut kommer att tvingas höja skatterna, inte nödvändigtvis av politisk övertygelse, utan under tryck från obligationsmarknaden.
Frankrike står inför en liknande problematik, men med en avgörande skillnad - medlemskapet i euroområdet begränsar möjligheten att bedriva en finanspolitik som marknaden förlorar förtroendet för. Schmeding menar att obligationsmarknadens disciplin, tillsammans med ECB villkor för eventuella stödåtgärder, kan tvinga även en regering med expansiva finanspolitiska ambitioner att ändra kurs.
En ny räntenormalitet
Schmeding ser samtidigt dagens högre obligationsräntor främst som en återgång till mer normala nivåer, snarare än början på en skuldkris. Den senaste ränteuppgången speglar framför allt högre inflationsförväntningar och en förändrad syn på centralbankernas kommande beslut. Han räknar med att ECB:s styrränta så småningom kan nå tre procent om Europas ekonomi stärks som förväntat, och att tyska tioårsräntor då kan ligga kring 3,5 procent.
För institutionella investerare innebär resonemanget två viktiga perspektiv. Europas konjunkturutsikter kan vara bättre än vad de senaste årens svaga utveckling antyder. Samtidigt kan statsskuldernas utveckling och obligationsmarknadens krav få allt större betydelse för både räntor och politiska beslut. Schmedings övergripande budskap är försiktigt optimistiskt för Europa. Men det utmanar också en etablerad föreställning om att USA ekonomiska överlägsenhet är bestående och att Europas svaghet är närmast strukturellt given.
Holger Schmieding är en av Storbritanniens ledande ekonomer och har varit chefekonom på Berenberg Bank sedan 2010. Dessförinnan var han europeisk chefekonom på Bank of America Merrill Lynch i London. Han har även varit analyschef vid Kiel Institute for the World Economy och ekonom vid Internationella valutafonden (IMF) i Washington D.C. Schmieding har vid flera tillfällen utsetts till Årets prognosmakare av Financial Times och rankats som Europas främsta makroekonom av Thomson Reuters. Han är doktor i nationalekonomi vid universitetet i Kiel.