AI-revolutionen kan bli verklig – även om investerarna förlorar pengar
Artificiell intelligens kan förändra världsekonomin i grunden utan att dagens största investerare blir morgondagens vinnare. Holger Schmieding, chefsekonom på Berenberg Bank, ser tydliga bubbeltendenser i delar av AI-marknaden och varnar för att förväxla tekniska framsteg med finansiell avkastning.
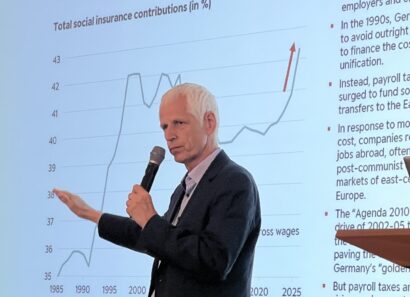
AI-investeringarna har blivit en av de mest uppmärksammade drivkrafterna i världsekonomin. Teknikjättarnas satsningar på datacenter, halvledare och mjukvara är enorma och förväntningarna på framtida produktivitetsvinster likaså. Men hur mycket av investeringarna kommer faktiskt att betala sig?
Under Odin Investment Conference i London ifrågasatte chefekonom Holger Schmieding från Berenberg Bank inte AI:s potential att förändra ekonomin. Däremot var han skeptisk till hur snabbt tekniken kan omsättas i högre produktivitet och, framför allt, vilka företag som kommer att kunna tjäna pengar på den. Den avgörande skillnaden går mellan att bygga den infrastruktur som AI kräver och att skapa uthållig lönsamhet genom att sälja själva AI-tjänsterna.
Teknisk revolution är ingen garanti för avkastning
Schmieding drog paralleller till tidigare tekniska revolutioner, inte minst järnvägens framväxt. Järnvägen förändrade världsekonomin i grunden, men många av dem som finansierade den första utbyggnaden förlorade sina pengar. Historien visar ett återkommande mönster. En banbrytande teknik väcker enorm entusiasm, kapital strömmar till och investeringarna skjuter i höjden. Därefter följer överkapacitet, besvikelser och en utslagning av de svagaste aktörerna. Först senare kan tekniken nå sin fulla ekonomiska potential. Schmieding ser en påtaglig risk för ett liknande förlopp inom AI.
Han räknar med att tekniken kommer att ge produktivitetsvinster, men tror att effekterna blir mer utdragna än många förväntar sig. Ny teknik kan införas snabbt, men att förändra arbetssätt och organisationer tar betydligt längre tid. AI verkliga bidrag till företagens produktivitet kan därför dröja.
AI-boomen sker inte bara i USA
En annan av Schmiedings iakttagelser gäller var AI-investeringarnas ekonomiska effekter faktiskt uppstår. Trots de massiva amerikanska satsningarna har AI hittills inte gett något motsvarande brett lyft för USA ekonomi. Investeringarna i teknisk utrustning har till stor del motsvarats av ökande import. Halvledare och andra centrala komponenter produceras i betydande utsträckning i Asien. Länder som Taiwan, Sydkorea och Singapore hör därför till dem som gynnas direkt av den amerikanska investeringsvågen.
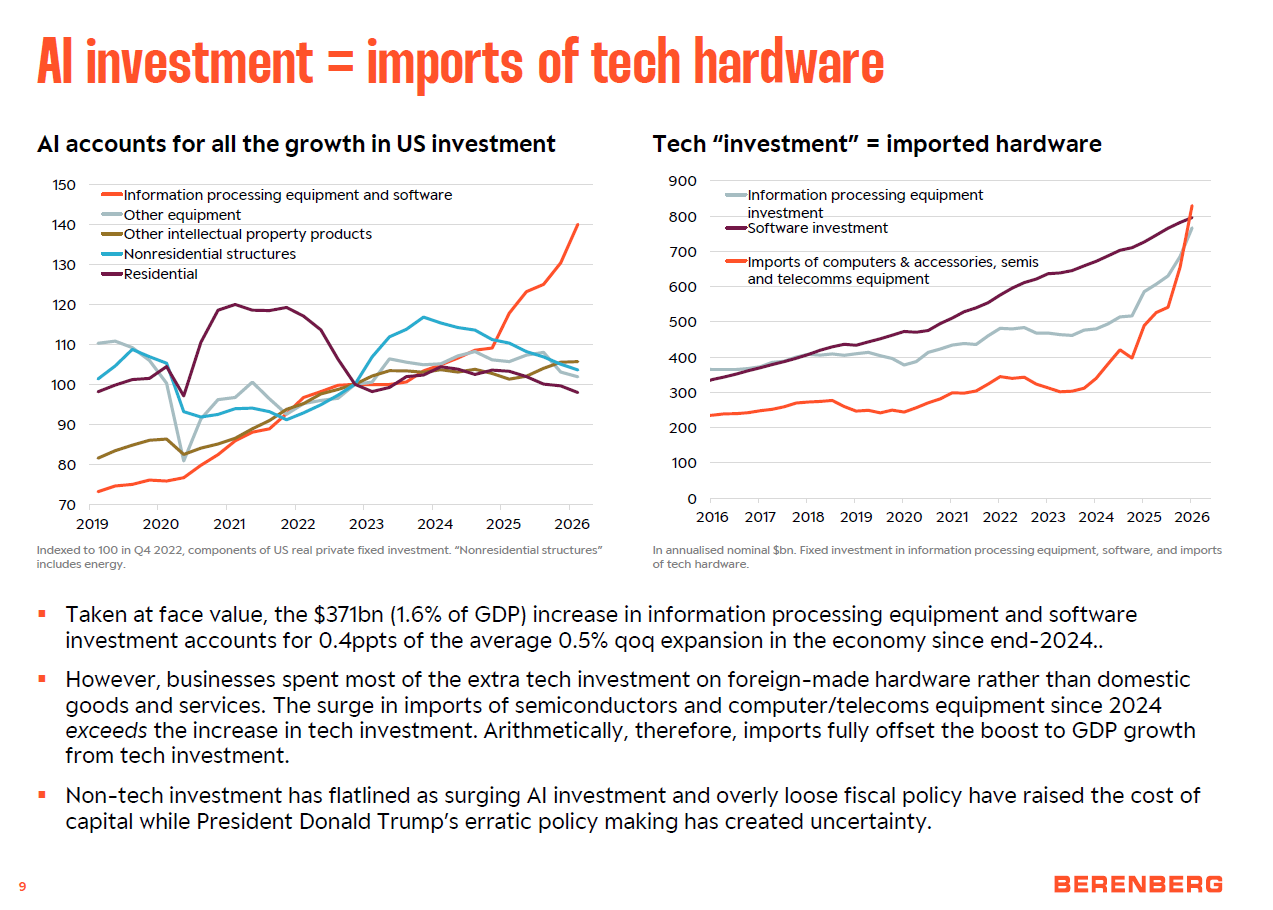
Det innebär att den geografiska fördelningen av AI-boomens ekonomiska vinster kan se helt annorlunda ut än vad de amerikanska investeringsbeloppen antyder. Schmieding tvivlar dessutom på att AI positiva effekter på USA ekonomi kommer att kunna kompensera för de strukturella motvindar som följer av lägre födelsetal och kraftigt minskad invandring.
Vem tar hem vinsterna?
För investerare är frågan om framtida lönsamhet central. Schmieding ser för närvarande större möjligheter hos företag som levererar den utrustning och infrastruktur som behövs för AI-utbyggnaden än hos dem som försöker skapa intäkter genom att sälja AI-tjänster. Konkurrensen om att bli framtidens dominerande AI-leverantörer driver fram enorma investeringar. Men alla kan inte bli marknadsledare, och långt ifrån alla kommer att kunna få tillbaka det kapital som satsas. Schmieding menar att det är just här som förväntningarna riskerar att ha sprungit längst före de ekonomiska realiteterna.
På en direkt fråga om aktiemarknaden befinner sig i en AI-bubbla svarade han att så sannolikt är fallet i vissa delar av sektorn, framför allt där värderingarna bygger på framtida vinster från användning och försäljning av AI. Däremot ser han få tecken på en bredare aktiemarknadsbubbla. Utanför de mest AI-exponerade delarna bedömer han att värderingarna generellt är rimliga och uttryckte en försiktigt positiv syn på europeiska aktier. Hans resonemang är därmed inte en varning för tekniken i sig, utan för den investeringslogik som vuxit fram kring den. AI kan mycket väl infria löftet om att revolutionera produktiviteten. Men den tekniska utvecklingen och avkastningen på kapitalet behöver inte följa samma kurva.
För långsiktiga investerare är det kanske den viktigaste lärdomen från tidigare tekniska revolutioner. Att identifiera en teknik som förändrar världen är inte samma sak som att identifiera företagen som kommer att tjäna pengar på den.
Holger Schmieding är en av Storbritanniens ledande ekonomer och har varit chefekonom på Berenberg Bank sedan 2010. Dessförinnan var han europeisk chefekonom på Bank of America Merrill Lynch i London. Han har även varit analyschef vid Kiel Institute for the World Economy och ekonom vid Internationella valutafonden (IMF) i Washington D.C. Schmieding har vid flera tillfällen utsetts till Årets prognosmakare av Financial Times och rankats som Europas främsta makroekonom av Thomson Reuters. Han är doktor i nationalekonomi vid universitetet i Kiel.